
|
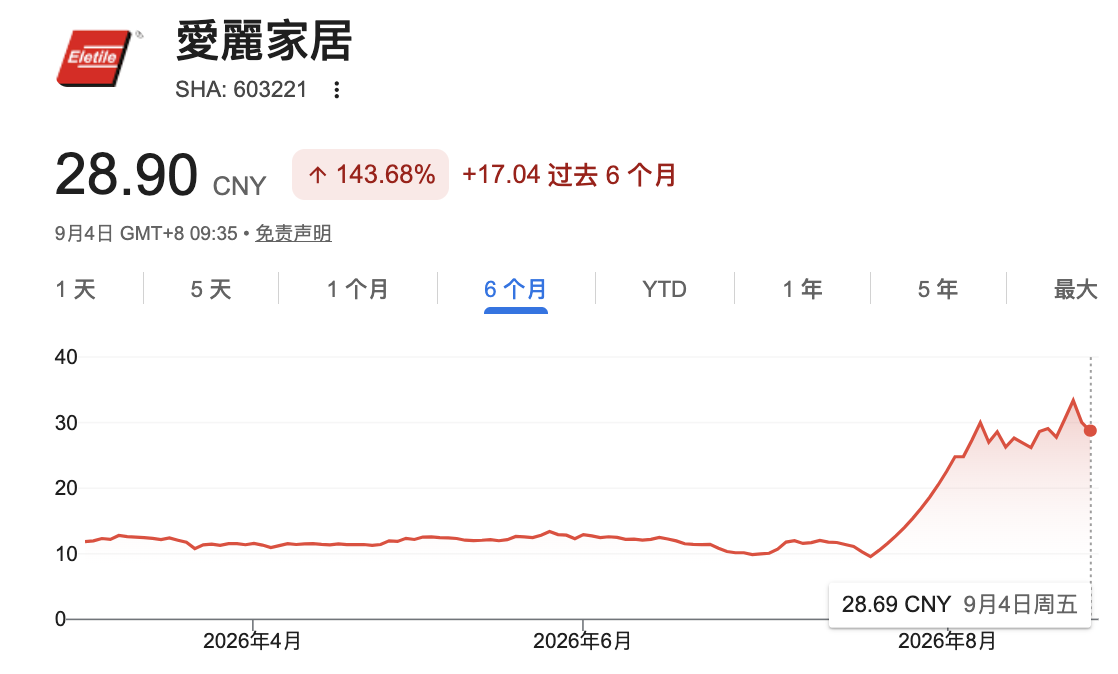
爱丽家居(603221)于2026年7月发布公告,拟跨界收购存储测试设备企业欧康诺。至今,尽管交易仍处于尽调、审计和评估阶段,正式协议尚未签署,股价却在一个多月内累计上涨250.16%,市值增加近58亿元。9月3日,公司股价以跌停收盘。并购尚未进入财务报表,已经改变了买方公司的市值、交易活跃度、监管压力和市场预期。 |
|
目录 |
|
|
01 |
并购公告后,市值先涨近58亿元 |
|
02 |
股价完成重估,交易仍在尽调 |
|
03 |
80亿元市值包含了多少预期 |
|
04 |
小流通盘放大并购行情 |
|
05 |
高股价也会反过来影响交易 |
一、并购公告后,市值先涨近58亿元
9月3日,爱丽家居科技股份有限公司(以下简称“爱丽家居”,603221)开盘一字跌停,盘中短暂打开跌停板,最终收于30.03元/股,跌幅10.01%,全天成交额1.83亿元。前一个交易日,公司再次发布股价异动及风险提示公告。
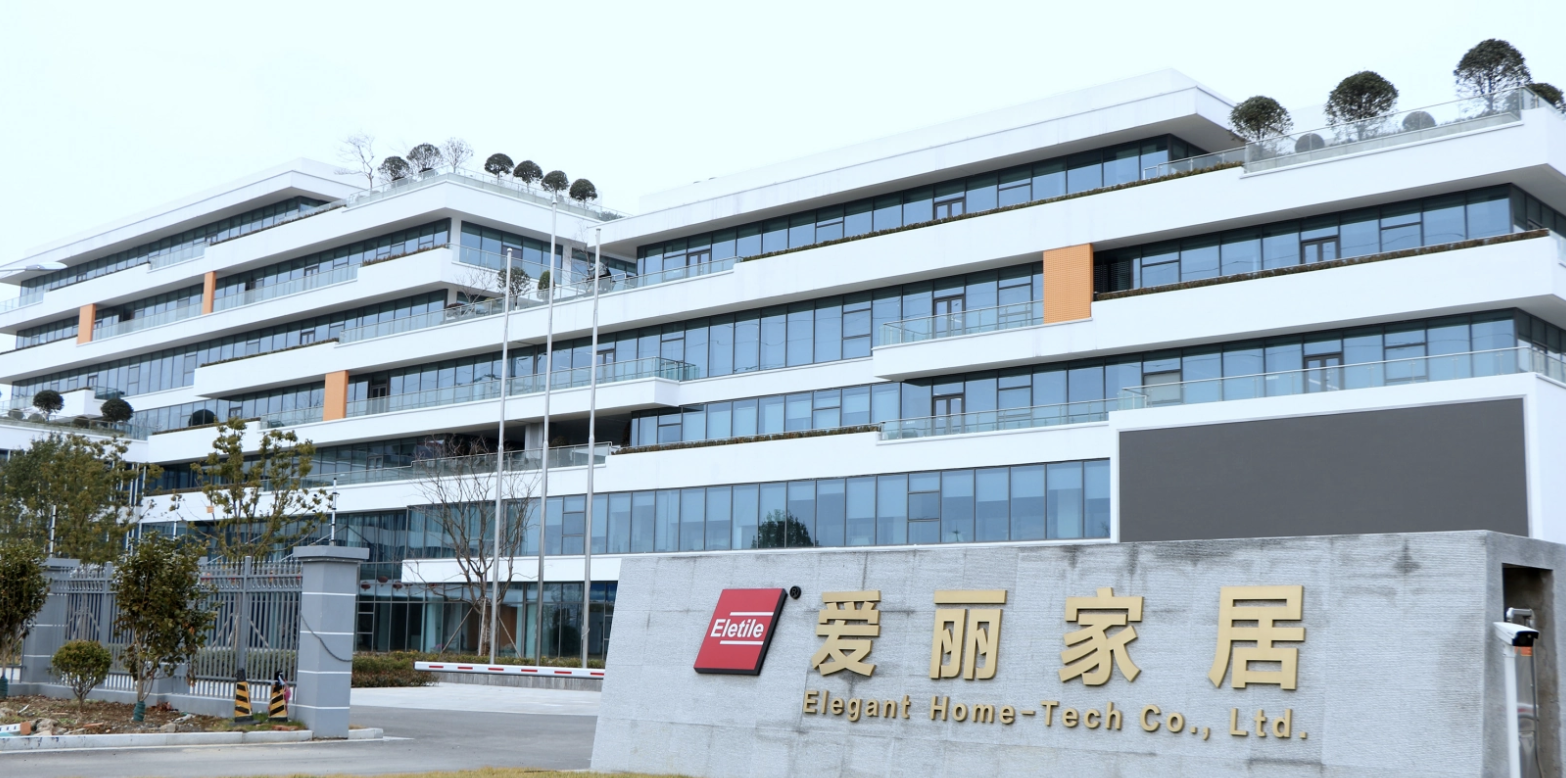
这场剧烈波动始于7月21日。当日,爱丽家居披露拟以现金方式收购武汉欧康诺电子科技股份有限公司(以下简称“欧康诺”)不低于77.08%的股权,标的100%股权整体估值不超过6.5亿元。欧康诺主营存储测试设备及依托自主设备开展的测试服务,爱丽家居则长期从事PVC塑料地板研发、生产和销售,跨界半导体迅速成为股价上涨的催化因素。
公告发布前一个交易日,爱丽家居收盘价为9.56元/股,对应市值约23.2亿元。到9月2日,股价升至33.37元/股,累计上涨250.16%,市值达到80.85亿元,较公告前增加约57.7亿元。期间,公司连续多次触发股票交易异常波动,两次达到严重异常波动指标,并两度停牌核查。
一项估值上限6.5亿元、尚未签署正式协议的收购计划,带来了接近58亿元的市值增量。并购对买方的影响由此提前显现:资产尚未并表,转型预期已经进入股价。
二、股价完成重估,交易仍在尽调
股价上涨的一个多月里,交易仍在完成正式签约前的基础工作。根据9月3日披露的风险提示公告,相关财务审计、资产评估和尽职调查尚未结束,标的权属核查仍在进行,核心条款有待协商落实,正式交易协议尚未签署,后续还需提交股东会审议。公司明确提示,极端情形下存在交易中止、终止或取消的风险。
尽调已经发现需要处理的具体问题。欧康诺实控人赵铭名下155万股股份、约占标的总股本7.72%,与公司前研发负责人王骁存在权属争议,目前处于司法冻结状态。上市公司已将争议股份排除在收购范围之外,专项法律顾问认为该事项不会对拟收购股份的交割构成实质性障碍。
交割方案还要处理股份转让限制。欧康诺为股份有限公司,赵铭等董事、高级管理人员每年转让股份数量受到其持股总数25%的限制。收购比例如何实现、各批股份何时交割,仍需在正式方案中进一步明确。
截至9月2日,二级市场已经按照“跨界转型”重估爱丽家居,交易端仍在验证标的资产、解决权属问题并确定交割路径。两条进度线之间的距离,构成了此轮股价波动的主要风险来源。
三、80亿元市值包含了多少预期
市场快速重估爱丽家居,首先源于原有业务承压。2025年,公司实现营业收入11.27亿元,同比下降13.93%;归母净利润1717.78万元,同比下降87.55%。2026年上半年,公司营业收入4.83亿元,同比下降6.34%,归母净利润亏损3847.95万元。北美市场需求、海外工厂爬坡成本和汇率波动共同压低了当期盈利。
欧康诺提供了另一条增长曲线。其2025年营业收入7067.82万元、净利润610.68万元;2026年上半年营业收入已经达到7987.98万元,净利润升至3719.67万元。上市公司解释,利润增长主要来自业务规模扩大、研发费用摊薄,以及毛利率较高的BIST测试设备出货增加。
并购公告前后关键数字对照
|
指标 |
金额或水平 |
|
并购公告前爱丽家居市值 |
约23.2亿元 |
|
9月2日爱丽家居市值 |
80.85亿元 |
|
市值增加额 |
约57.7亿元 |
|
欧康诺100%股权估值上限 |
6.5亿元 |
|
欧康诺2026年承诺扣非净利润 |
5000万元 |
|
爱丽家居2026年上半年归母净利润 |
-3847.95万元 |
|
爱丽家居/所属行业静态市盈率 |
470.64倍/29.11倍 |
两组数据的口径并不相同:上市公司市值对应全部股权,6.5亿元则是欧康诺100%股权的估值上限。数量级的差异依然十分醒目,市值增量约为标的整体估值上限的8.9倍。公司在风险提示中也表示,近期市值水平已经严重偏离预计资产收购完成后的估值水平。
高估值背后叠加了多项假设:交易顺利交割,欧康诺2026年至2029年分别完成5000万元、5000万元、6000万元和7000万元扣非净利润承诺,存储行业维持较高资本开支,上市公司完成双主业转型,标的借助上市平台继续扩张。任一环节发生变化,股价都可能重新定价。
欧康诺的业绩质量也需要持续观察。2026年上半年,其第一大客户贡献84.08%的营业收入;截至7月22日,第一大客户占在手订单金额的71.20%。主要客户的采购计划、验收进度和资本开支变化,将直接影响后续收入确认与利润兑现。
四、小流通盘放大并购行情
爱丽家居的股权结构进一步放大了价格弹性。协议转让前,控股股东张家港博华企业管理有限公司及其一致行动人合计持有公司73.2693%股份,外部流通盘相对较小。9月2日,公司名义换手率为11.34%,按照外部流通盘计算的换手率已经达到39.10%,日内振幅为7%。
较少的流通筹码遇到高度集中的并购预期,股价容易形成连续涨停;交易由缩量上涨转为持续放量后,价格波动同样会被放大。9月3日的跌停表明,预期一旦出现松动,有限流动性也可能加快资金退出。
股价异动还将监管压力同步传导至上市公司。
7月21日以来,爱丽家居多次披露异常波动及风险提示公告,两次申请停牌核查,并回复上交所关于现金收购和协议转让的监管工作函。8月18日,上交所通报部分投资者在交易该股过程中存在影响正常交易秩序的异常行为,并对相关账户采取暂停交易等自律监管措施。
一桩仍在尽调的并购,由此转化为持续一个多月的信息披露和市场沟通任务。上市公司需要反复说明交易进展、标的财务状况、行业地位、客户集中度、履约保障和整合计划,管理层面对的工作已经超出收购谈判本身。
五、高股价也会反过来影响交易
并购通常被期待改善上市公司的增长空间,爱丽家居的经历展示了另一条影响路径:公告发出后,市场预期迅速抬升,股价表现开始与交易进度深度绑定。正式协议若调整收购比例、估值、付款方式或交割时间,二级市场都可能据此重新评估转型前景。
本次交易采用现金收购,高股价不会直接转化为支付能力。公司披露的资金来源包括自有资金、处置约2亿至3亿元闲置资产、银行借款和大股东借款。最终对价、融资成本及支付节奏,仍会影响上市公司的现金流和资产负债结构。
交易完成后,压力将从“能否交割”转向“能否兑现”。爱丽家居缺少存储测试设备行业的管理经验,也没有相关人才、技术和客户储备;欧康诺规模较小,客户集中度较高,经营表现又与下游资本开支紧密相关。此前被股价提前计入的增长预期,将逐步转化为订单、回款、利润和整合效果的季度检验。
爱丽家居的案例说明,并购公告发布后,交易便同时进入产业、资本市场和监管三条轨道。股价可以在数周内完成重估,正式签约、权属交割和经营整合却需要更长时间。两者之间的时间差越大,买方公司承受的波动和兑现压力也会越高。
|
结语: 接下来,这笔交易将依次接受三项检验:正式协议能否落地,权属与交割安排能否妥善解决,欧康诺能否完成2026年5000万元扣非净利润承诺并降低客户集中度。股价已经提前反映跨界转型预期,后续每一项进展都可能触发重新定价。交割完成后,现金支出、核心团队稳定和双主业管控还将持续考验爱丽家居。 |
联系我们
电话:021-55050081 地址:上海市杨浦区伟成路70号 邮箱:fjh_ma@163.com关注我们
 复旦金融汇
 复金汇并购学堂
 复金汇并购研究院
Copyright ©2025 - 复金汇并购学院 版权所有. 沪ICP备2024077149号-1
网站地图 | 隐私声明联系人:曹老师 固话:021-55050081 手机:18017587979(微信同号)
